
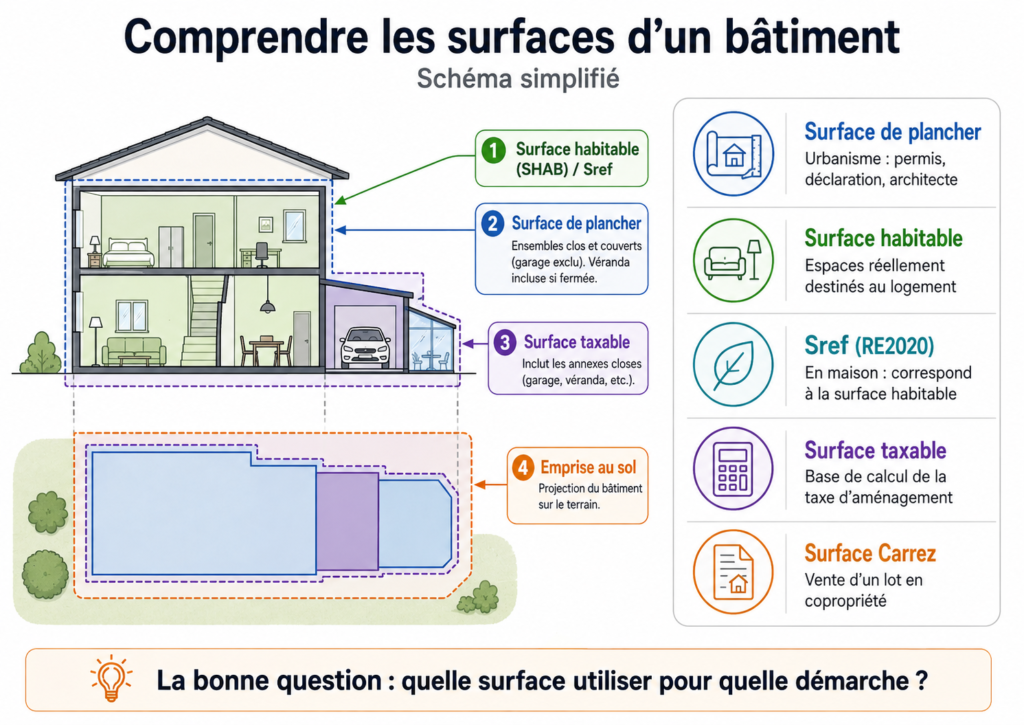
Surface de plancher, surface habitable, Sref et surface taxable : comment s’y retrouver ?
Lors d’un projet de construction, d’extension ou de rénovation lourde, plusieurs surfaces peuvent être mentionnées dans les plans, les devis, les documents d’urbanisme ou les études thermiques.
Surface habitable, surface de plancher, surface de référence RE2020, surface taxable, surface Carrez ou encore emprise au sol : ces notions semblent proches, mais elles répondent à des règles et à des usages différents.
Un même bâtiment peut donc afficher plusieurs surfaces sans qu’aucune ne soit nécessairement fausse.
La véritable question est la suivante :
Quelle surface doit être utilisée pour quelle démarche ?
La surface de plancher : la référence pour l’urbanisme
La surface de plancher est principalement utilisée dans le cadre des autorisations d’urbanisme.
Elle correspond à la somme des surfaces de tous les niveaux clos et couverts, calculées à partir du nu intérieur des façades.
On mesure donc l’intérieur du bâtiment sans compter l’épaisseur des murs extérieurs.
Certaines surfaces sont ensuite déduites, notamment :
- les vides et trémies d’escaliers ou d’ascenseurs ;
- les parties dont la hauteur sous plafond est inférieure ou égale à 1,80 m ;
- les garages et espaces destinés au stationnement ;
- les rampes d’accès aux stationnements ;
- les combles non aménageables ;
- l’épaisseur des murs entourant les embrasures des portes et fenêtres donnant sur l’extérieur ;
- certaines surfaces techniques, caves et parties communes dans les immeubles collectifs.
La surface de plancher permet notamment de déterminer :
- si le projet nécessite une déclaration préalable ou un permis de construire ;
- si les règles du plan local d’urbanisme sont respectées ;
- si le recours à un architecte est obligatoire.
Le seuil de recours à un architecte
Pour une personne physique construisant ou modifiant un bâtiment pour elle-même, le recours à un architecte devient en principe obligatoire lorsque la surface de plancher totale de la construction après travaux dépasse 150 m².
Ce seuil doit être apprécié uniquement selon la surface de plancher.
Il serait donc incorrect d’écrire que l’obligation s’applique lorsque « la surface de plancher ou l’emprise au sol » dépasse 150 m². L’emprise au sol intervient dans certaines règles d’autorisation d’urbanisme, mais pas dans ce seuil applicable aux constructions non agricoles.
Une personne morale, comme une société civile immobilière, est par ailleurs soumise à des règles différentes et doit généralement recourir à un architecte pour un projet faisant l’objet d’un permis de construire.
La surface habitable : l’espace réellement destiné au logement
La surface habitable, également appelée SHAB, correspond aux espaces réellement destinés à l’habitation.
Elle est calculée après déduction des surfaces occupées par :
- les murs ;
- les cloisons ;
- les marches et cages d’escaliers ;
- les gaines ;
- les embrasures de portes et fenêtres.
Elle exclut également :
- les caves ;
- les sous-sols ;
- les garages ;
- les remises ;
- les balcons et terrasses ;
- les loggias ;
- les vérandas ;
- les combles non aménagés ;
- les locaux communs ;
- les parties dont la hauteur est inférieure ou égale à 1,80 m.
La surface habitable est notamment utilisée dans le cadre de la location d’un logement.
Elle ne doit toutefois pas être confondue avec la seule surface chauffée.
Une pièce appartenant au logement peut être prise en compte dans la surface habitable même si elle ne possède pas temporairement de chauffage. À l’inverse, une véranda reste exclue de la surface habitable, y compris lorsqu’elle est équipée d’un système de chauffage.
La Sref : la surface de référence de la RE2020
La Sref est la surface utilisée dans les calculs réglementaires de la réglementation environnementale RE2020.
Pour les bâtiments résidentiels, la Sref correspond à la surface habitable.
Pour certains bâtiments tertiaires, elle correspond à la surface utile.
Cette surface sert de référence pour le calcul de plusieurs indicateurs réglementaires, notamment :
- le besoin bioclimatique, ou Bbio ;
- la consommation d’énergie primaire, ou Cep ;
- la consommation d’énergie primaire non renouvelable, ou Cep,nr ;
- l’inconfort estival, ou DH ;
- les différents indicateurs relatifs aux émissions de carbone.
Dans une maison individuelle, un garage, une cave, une véranda ou des combles non aménagés ne sont donc généralement pas intégrés à la Sref.
La Sref ne doit pas être confondue avec l’ancienne surface utilisée sous la RT2012, appelée SRT et auparavant SHON-RT.
Le passage à la RE2020 ne peut toutefois pas être résumé à un simple changement de surface. Les exigences réglementaires dépendent aussi de nombreux paramètres, parmi lesquels la zone climatique, l’altitude, la taille du bâtiment, son orientation, ses équipements et ses caractéristiques constructives.
La surface taxable : la base de la taxe d’aménagement
La surface taxable sert de base au calcul de la taxe d’aménagement.
Elle correspond à la somme des surfaces closes et couvertes dont la hauteur sous plafond est supérieure à 1,80 m, calculée à partir du nu intérieur des façades.
Son mode de calcul ressemble à celui de la surface de plancher, mais les déductions ne sont pas identiques.
Des espaces exclus de la surface de plancher peuvent ainsi rester compris dans la surface taxable, notamment :
- un garage clos et couvert ;
- certaines caves ;
- certains combles ;
- certaines vérandas closes et couvertes.
La surface taxable peut donc être supérieure à la surface de plancher.
Ce n’est cependant pas une règle absolue. Dans une construction simple, sans garage, cave ou annexe particulière, les deux surfaces peuvent être identiques.
Le cas particulier des places de stationnement
Les places de stationnement qui ne sont pas comprises dans la surface taxable de la construction ne sont pas taxées selon leur superficie en mètres carrés.
Elles peuvent néanmoins être soumises à la taxe d’aménagement selon une valeur forfaitaire par emplacement.
Cela concerne notamment :
- les places de stationnement extérieures ;
- les aires de stationnement non closes ;
- certains carports ouverts.
Un carport ne crée généralement pas de surface taxable puisqu’il n’est pas entièrement clos et couvert. Il peut néanmoins créer une emprise au sol et correspondre à une place de stationnement soumise à la taxation forfaitaire.
La valeur forfaitaire par emplacement ne représente pas directement la somme à payer.
Elle constitue l’assiette sur laquelle sont ensuite appliqués les taux communal ou intercommunal, départemental et, en Île-de-France, régional.
Les montants et les éventuelles exonérations peuvent évoluer ou varier selon les délibérations prises par les collectivités. Il est donc recommandé de vérifier les règles applicables auprès de la commune avant de finaliser le budget du projet.
L’emprise au sol : la place occupée par le bâtiment sur le terrain
L’emprise au sol correspond à la projection verticale du volume de la construction sur le terrain.
Elle permet de mesurer l’espace réellement occupé par le bâtiment vu du dessus.
Elle peut notamment inclure :
- la maison ;
- un garage ;
- un carport soutenu par des poteaux ;
- une terrasse couverte ;
- certains débords ou surplombs soutenus par des poteaux.
En revanche, les simples débords de toiture non soutenus ne sont généralement pas comptabilisés.
L’emprise au sol est notamment utilisée pour vérifier le respect des règles du PLU et déterminer le type d’autorisation d’urbanisme nécessaire.
Une construction peut ainsi créer de l’emprise au sol sans créer de surface de plancher. C’est notamment le cas d’un carport ouvert.
La surface Carrez : uniquement pour les lots en copropriété
La surface dite loi Carrez concerne principalement la vente d’un lot en copropriété.
Elle mesure les surfaces closes et couvertes après déduction :
- des murs ;
- des cloisons ;
- des marches et cages d’escaliers ;
- des gaines ;
- des embrasures de portes et fenêtres ;
- des parties dont la hauteur est inférieure à 1,80 m.
Elle ne doit pas être confondue avec la surface habitable.
Selon leur nature et leur statut dans la copropriété, certaines surfaces peuvent être comptabilisées en surface Carrez tout en étant exclues de la surface habitable.
Les lots ou fractions de lots dont la superficie est inférieure à 8 m² ne sont pas pris en compte dans le calcul de la surface Carrez.
Exemple simple
Prenons l’exemple d’une maison comprenant :
- 120 m² de pièces intérieures ;
- un garage clos de 20 m² ;
- une véranda de 12 m² ;
- un carport ouvert ;
- 6 m² de surfaces sous 1,80 m ;
- une trémie d’escalier.
Selon la méthode de calcul retenue, la surface déclarée sera différente.
Pour la surface habitable
Seront notamment exclus :
- le garage ;
- la véranda ;
- le carport ;
- la trémie ;
- les cloisons ;
- les zones de moins de 1,80 m.
Pour la surface de plancher
Le garage et le carport seront exclus.
La véranda pourra être comptabilisée si elle est close et couverte.
Pour la surface taxable
Le garage clos et couvert ainsi que la véranda pourront être comptabilisés.
Le carport ne créera généralement pas de surface taxable au mètre carré, mais sa place de stationnement pourra faire l’objet d’une taxation forfaitaire.
Pour l’emprise au sol
La maison, le garage, la véranda et le carport soutenu par des poteaux pourront être pris en compte dans la projection du bâtiment sur le terrain.
Ces surfaces ne peuvent être déterminées précisément qu’à partir de plans cotés et des caractéristiques réelles de la construction.
Quelle surface utiliser ?
Pour résumer :
- pour une déclaration préalable ou un permis de construire : surface de plancher et emprise au sol ;
- pour vérifier le seuil de recours à un architecte : surface de plancher totale après travaux ;
- pour une étude RE2020 résidentielle : Sref, correspondant à la surface habitable ;
- pour un bail d’habitation : surface habitable ;
- pour la vente d’un lot en copropriété : surface Carrez ;
- pour le calcul de la taxe d’aménagement : surface taxable et, le cas échéant, nombre de places de stationnement taxables forfaitairement.
Pourquoi faut-il être vigilant ?
Une erreur de définition ou de calcul peut avoir plusieurs conséquences :
- dépôt d’une mauvaise autorisation d’urbanisme ;
- non-respect du seuil de recours à un architecte ;
- erreur dans une étude thermique ;
- mauvaise estimation de la taxe d’aménagement ;
- difficulté lors d’une vente ou d’une location ;
- incohérence entre les plans, les devis et les documents administratifs.
Avant de déposer un dossier ou de valider un projet, il est donc important de vérifier la définition exacte de chaque surface et la méthode de calcul utilisée.
Conclusion
Il n’existe pas une seule surface universelle pour un bâtiment.
Chaque surface répond à une finalité précise :
- la surface de plancher pour l’urbanisme ;
- la surface habitable pour l’usage du logement ;
- la Sref pour la RE2020 ;
- la surface taxable pour la fiscalité de l’aménagement ;
- l’emprise au sol pour l’occupation du terrain ;
- la surface Carrez pour la vente en copropriété.
La bonne question n’est donc pas seulement :
« Quelle est la surface du bâtiment ? »
Mais plutôt :
« Quelle surface doit être utilisée pour quelle démarche ? »
Chez Horizon Travaux Solutions, nous accompagnons les particuliers dans la compréhension, l’estimation et la préparation de leurs projets de rénovation et de construction autour de Belfort, Montbéliard et Héricourt.